互联网金融行业经历了从野蛮生长到规范发展的深刻变革。在这一进程中,一批具有创新基因与技术实力的平台逐渐崭露头角,壹卡金融(旗下产品“u卡管家”)便是其中备受关注的新晋力量。作为壹卡发网络生态体系的核心成员,壹卡金融正以独特的业务模式和技术路径,诠释着互联网金融新贵的内涵。
一、定位与背景:从支付工具到金融管家
壹卡金融的起点可以追溯到壹卡发网络在支付与账户管理领域的积累。早期,壹卡发网络主要围绕预付卡、聚合支付及商户服务展开业务,积累了大量的交易数据与用户场景经验。随着互联网金融的兴起,壹卡金融应运而生,逐步将服务边界从单纯的支付结算延伸至消费金融、信用管理、财富增值等综合金融服务。
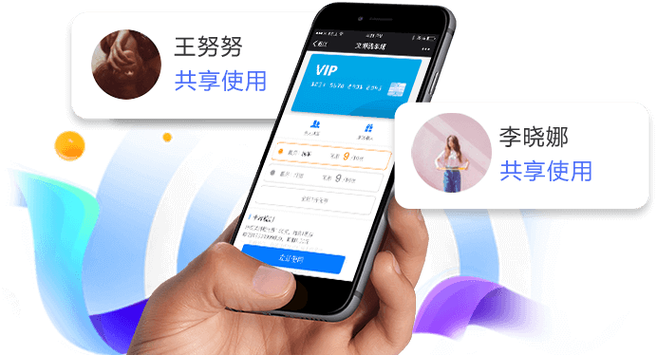
“u卡管家”作为壹卡金融推向市场的核心产品,定位为“个人金融管家”。其功能覆盖账单管理、信用监测、智能还款提醒、消费分析以及精选金融产品推荐等,旨在帮助用户实现多卡片的统一管理与资金效率优化。这一产品形态迎合了年轻消费群体对便捷、透明金融服务的需求,也体现了壹卡金融从工具属性向服务属性的转型思路。
二、业务模式:技术驱动与场景融合
作为互联网金融新贵,壹卡金融的业务模式带有鲜明的技术驱动特征。一方面,公司依托壹卡发网络在支付领域打磨的风险控制体系与数据处理能力,构建了基于用户行为画像的信用评估模型,能够更精细地识别风险并提供差异化服务。另一方面,“u卡管家”通过与持牌金融机构合作,将消费信贷、分期服务等嵌入用户日常消费场景,实现了金融与生活场景的深度融合。
值得关注的是,壹卡金融强调“轻资产、重科技”的运营策略。平台自身不直接放贷,而是以科技输出和流量运营为核心,连接金融机构与用户需求。这种模式在监管趋严的背景下具有更强的合规弹性,也有助于平台将资源聚焦于技术迭代和用户体验提升。
三、合规建设与风险控制
互联网金融的健康可持续发展离不开合规底线。壹卡金融在快速发展过程中,将合规建设置于重要位置。公开信息显示,壹卡发网络及关联主体积极申请相关金融科技资质,并与多家银行、消费金融公司建立合作关系,确保业务在持牌框架下运行。平台在数据安全与隐私保护方面持续投入,采用加密传输、访问控制等措施保障用户信息安全。
在风险控制层面,壹卡金融的风控体系兼顾传统征信数据与替代性数据,通过多维度算法模型对用户信用状况进行动态评估。对于“u卡管家”的账单管理与信用监测功能,平台建立了异常交易预警机制,帮助用户及时发现潜在风险,体现了负责任金融的理念。
四、挑战与机遇
尽管壹卡金融展现出较强的发展势头,但作为互联网金融领域的新进入者,仍面临多重挑战。首先是行业竞争激烈,头部平台在用户规模、资金成本和技术积累上优势明显;监管政策持续完善,对数据治理、利率定价、营销宣传等方面提出更高要求,平台需要保持敏捷的合规响应能力;用户信任的建立需要时间沉淀,品牌影响力有待进一步提升。
与此机遇同样显著。随着居民消费结构升级和数字金融素养提升,个性化、智能化的金融管理工具需求旺盛。“u卡管家”若能在细分赛道做深做透,形成差异化竞争优势,有望在存量竞争时代开辟增量空间。壹卡发网络的生态协同效应——包括商户资源、支付场景与技术中台——为壹卡金融提供了可复用的基础设施,有利于降低获客成本与创新门槛。
五、
壹卡金融(u卡管家)的崛起,是互联网金融行业迭代演进的一个缩影。它以“壹卡发网络”的支付根基为起点,借助科技手段向综合金融服务延伸,展现出新贵平台的活力与想象空间。如何在创新与合规之间找到平衡,如何将产品体验转化为用户长期信赖,将决定其能否从“新贵”走向“主流”。对于观察者而言,壹卡金融的探索路径也为理解互联网金融下半场的竞争逻辑提供了一个鲜活样本。